Investissement immobilier ancien : rendement à la clé ou charges qui dérapent ?
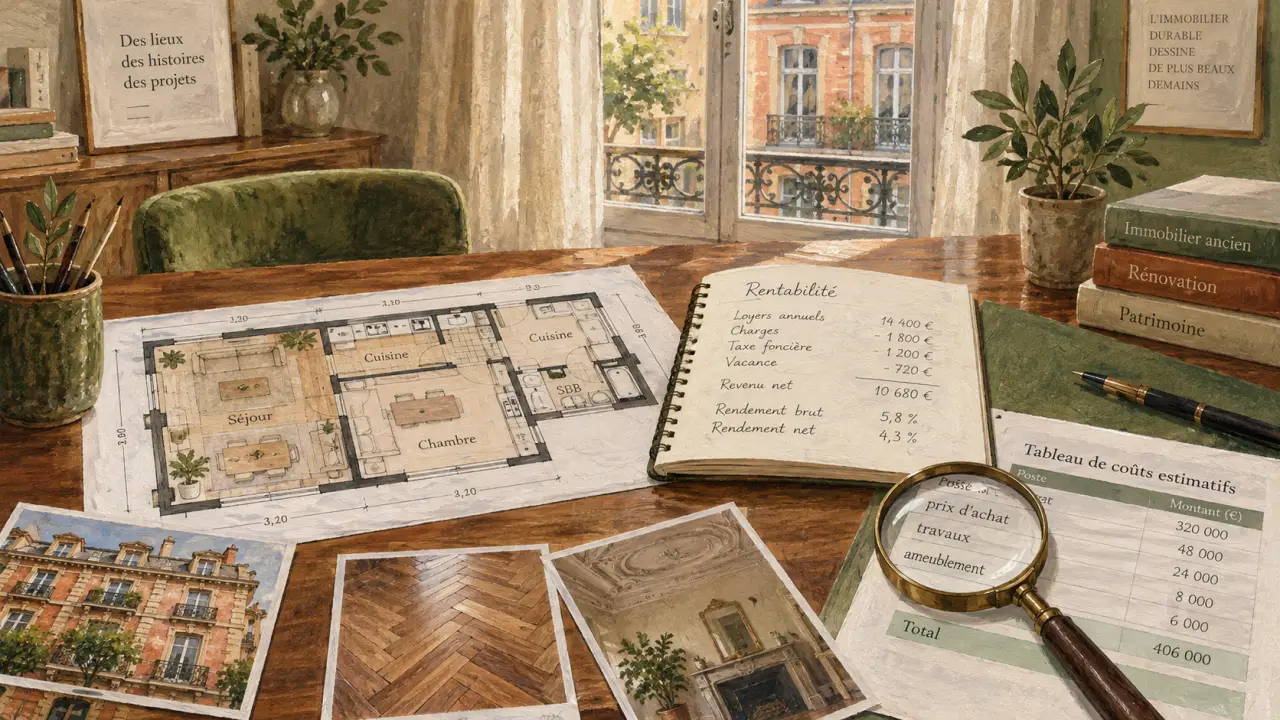
L’investissement immobilier ancien peut offrir un prix d’achat plus accessible, un emplacement recherché et un potentiel de revalorisation intéressant. Sa rentabilité dépend toutefois du coût global du projet. Prix d’acquisition, frais de notaire, travaux, crédit, charges de copropriété, fiscalité et vacance locative doivent être intégrés avant toute offre.
Ce que l’ancien peut apporter à un projet locatif
Un bien ancien se trouve souvent dans un quartier déjà constitué, à proximité des transports, des commerces, des écoles et des bassins d’emploi. Ces critères soutiennent la demande locative et peuvent réduire les périodes sans locataire. Le parquet, la hauteur sous plafond ou une façade de caractère peuvent aussi différencier le logement. Ce cachet ne suffit toutefois pas si le confort thermique et acoustique n’est pas au rendez-vous.
Le prix d’achat peut présenter une décote indicative de 10 à 20 % par rapport au neuf. Cette différence laisse une marge pour négocier, rénover ou absorber une partie des frais d’acquisition. Dans l’ancien, ces frais représentent généralement environ 7 à 8 % du prix, contre environ 2 à 3 % dans le neuf. L’écart doit être prévu dans l’apport ou le financement.
La rénovation peut créer de la valeur, pas seulement des dépenses
Des travaux cohérents peuvent améliorer l’usage du logement, son niveau de loyer et sa valeur de revente. Réagencer une petite surface, isoler les parois, moderniser une salle d’eau ou installer des équipements plus performants n’a pas le même effet sur le bien. Il faut donc prioriser les interventions qui répondent aux attentes de la cible locative et corrigent les défauts observés. Une rénovation esthétique sans traitement de l’humidité, de la ventilation ou du chauffage reste fragile.
Le confort sonore pèse aussi dans la perception du logement. Le bruit de la rue, les pas du voisin du dessus ou une cage d’escalier résonnante peuvent décevoir un locataire malgré des photographies réussies. Visiter le secteur à différentes heures, vérifier l’isolation acoustique et observer les nuisances de voisinage aide à repérer un défaut susceptible d’allonger la vacance locative. Un logement calme favorise aussi la fidélisation du locataire.
Ancien ou neuf : comparer le coût global plutôt que le seul prix
Le neuf apporte en principe des garanties et une performance énergétique initiale plus homogène. L’ancien offre davantage de choix dans les quartiers établis, mais demande une analyse technique plus précise. Aucun des deux n’est automatiquement supérieur. Le bon arbitrage dépend du prix, des loyers réalistes, de la durée de détention et de la capacité à piloter les travaux.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
| Prix d’achat | Souvent inférieur, avec une décote possible de 10 à 20 % | Généralement plus élevé |
| Frais d’acquisition | Environ 7 à 8 % | Environ 2 à 3 % |
| Emplacement | Souvent central et mature | Variable selon les programmes |
| Travaux | À chiffrer précisément avant l’achat | Moins probables à court terme |
| Performance énergétique | Très hétérogène, à contrôler | Habituellement plus récente |
| Potentiel de valorisation | Fort si l’achat est négocié et la rénovation maîtrisée | Dépend surtout de l’emplacement et du marché |
Auditer le bien avant de signer : les vérifications qui protègent la rentabilité
Dans l’ancien, la visite doit dépasser l’examen de l’état des murs. Les diagnostics immobiliers sont indispensables, mais ils ne remplacent pas le contrôle de la structure, de la toiture, de la plomberie, de l’électricité, des menuiseries et de l’humidité. En cas de doute, un professionnel capable d’évaluer l’état du logement peut transformer une impression en budget et révéler d’éventuels travaux à prévoir.
Lire aussi la copropriété
Pour un appartement, les procès-verbaux d’assemblée générale, le montant des charges, les impayés éventuels et les travaux déjà votés comptent autant que l’état intérieur du lot. Un ravalement, une réfection de toiture, le remplacement d’une chaudière collective ou des travaux d’ascenseur peuvent modifier l’équilibre financier du projet. Il faut aussi distinguer les charges récupérables auprès du locataire de celles qui resteront à la charge du propriétaire.
Faire du DPE un critère de décision
Le diagnostic de performance énergétique renseigne sur le confort, les dépenses d’énergie et la capacité future à louer le logement. Une mauvaise étiquette n’interdit pas nécessairement l’achat, mais elle impose un scénario de rénovation crédible. Isolation, ventilation, chauffage, menuiseries et éventuels travaux collectifs doivent être chiffrés avant la décision. Selon l’éligibilité du projet, l’éco-PTZ peut atteindre 30 000 €, avec une durée maximale de remboursement de 15 ans.
Calculer une rentabilité qui résiste aux imprévus
Le rendement brut permet de comparer rapidement deux biens, mais il ne suffit pas pour décider. Il se calcule en rapportant les loyers annuels au coût d’acquisition. Pour mesurer la réalité du projet, partez du coût total : prix négocié, frais de notaire, frais de crédit, travaux, mobilier éventuel et apport. Déduisez ensuite les dépenses annuelles non récupérables.
- les loyers réellement envisageables, et non le loyer espéré ;
- la taxe foncière, l’assurance propriétaire non occupant et les frais de gestion ;
- les charges de copropriété non récupérables ;
- l’entretien courant et la provision pour les travaux futurs ;
- la vacance locative et le risque d’impayés ;
- la mensualité de crédit et la fiscalité selon le régime choisi.
Un projet solide reste cohérent si le chantier coûte plus cher que prévu, si la mise en location prend quelques semaines ou si un équipement doit être remplacé. Demandez plusieurs devis et prévoyez une marge pour les aléas. Vérifiez aussi votre capacité d’emprunt avant la signature du compromis. Le financement doit couvrir l’opération entière, pas seulement le prix affiché.
Choisir une fiscalité adaptée à la stratégie de location
La fiscalité ne doit pas guider seule l’achat. Elle vient soutenir une opération déjà cohérente. En location nue, le régime réel peut permettre de déduire certaines charges et certains travaux éligibles des revenus fonciers. Lorsque les charges dépassent les revenus, un déficit foncier peut être constitué. Le montant cité comme imputable sur le revenu global est de 10 700 €, sous réserve du respect des règles applicables.
La location meublée répond à une autre logique, avec le statut de loueur meublé non professionnel et les règles propres au micro-BIC ou au régime réel. Elle peut convenir à une demande de courte ou moyenne durée, mais elle implique un mobilier adapté, une gestion plus active et un loyer compatible avec le marché local. Le choix entre location vide et meublée doit d’abord correspondre au profil des locataires recherchés.
Les dispositifs à examiner avec prudence
Certains mécanismes ciblent l’ancien avec rénovation. Le Denormandie ou le Pinel ancien sont cités avec des réductions de 12 % pour 6 ans, 18 % pour 9 ans et 21 % pour 12 ans, dans la limite de 300 000 € et de 5 500 € par m². Pour le Denormandie, les travaux doivent représenter au moins 25 % du coût total de l’opération. La loi Malraux prévoit une réduction de 22 % ou 30 % des travaux selon la zone, avec un plafond de travaux cité de 400 000 € et un engagement locatif de 9 ans.
Loc’Avantages, le conventionnement avec l’Anah et les Monuments historiques répondent à des cadres différents. Ces dispositifs comportent des conditions liées à l’emplacement, aux travaux, aux loyers ou à la durée de conservation. Un conseil fiscal et patrimonial individualisé est donc nécessaire avant de les intégrer au plan de financement.
La bonne décision consiste à sélectionner d’abord un secteur où la demande est tangible, puis à auditer le bâtiment et à établir un budget complet. Dans l’investissement immobilier ancien, la rentabilité ne repose pas sur le charme du logement seul. Elle dépend de la maîtrise du prix d’achat, des travaux, du financement et de la gestion sur la durée.

- Investissement immobilier ancien : rendement à la clé ou charges qui dérapent ? - 13 octobre 2026
- Le calendrier lunaire du jardinage guide vos travaux, sans remplacer la météo - 12 octobre 2026
- Construire un abri de jardin : des fondations stables pour éviter l’humidité et les murs qui bougent - 11 octobre 2026
Articles qui pourraient vous intéresser :
 Signer un compromis de vente avant l’accord de la banque : est-ce risqué ?
 Loc annonces : comment tirer parti des petites annonces immobilières
 Location meublée : la liste des 11 équipements obligatoires et votre modèle PDF à télécharger
 État des lieux de sortie : qui doit être présent, quand le faire et quoi noter