Déclaration des revenus fonciers : déduire les charges de copropriété sans oublier la régularisation
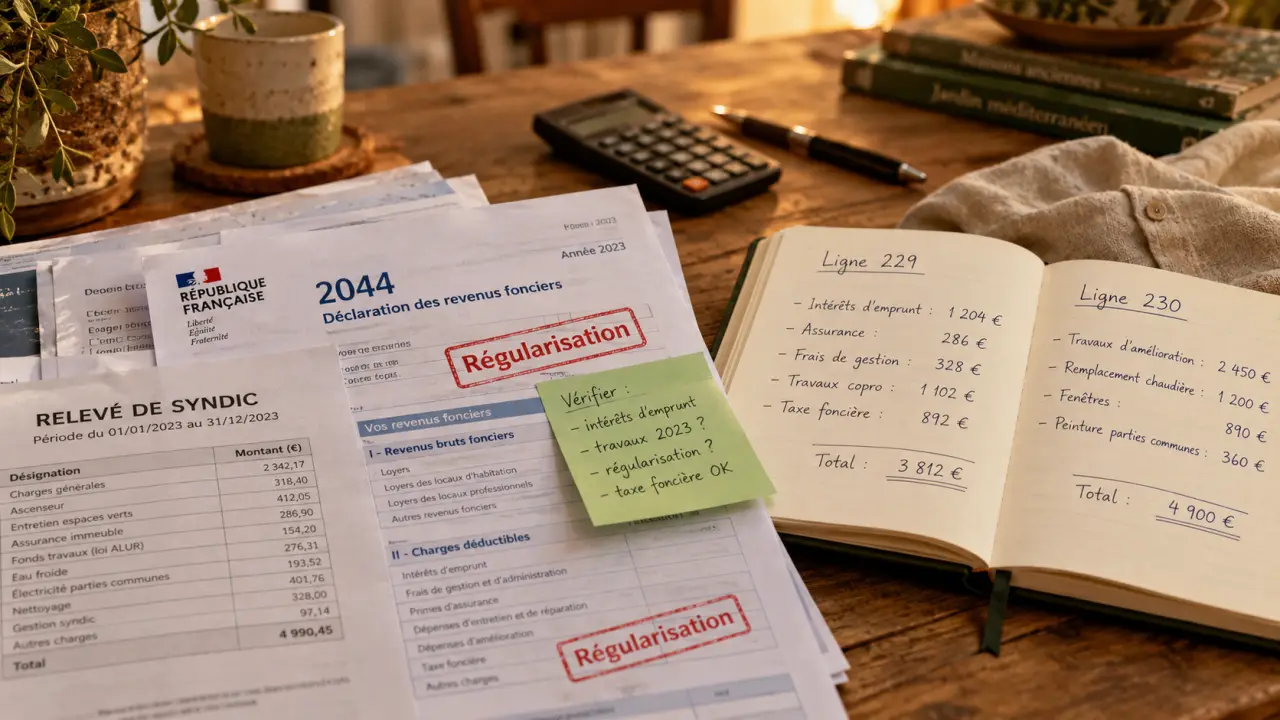
Pour un logement loué nu au régime réel, les provisions pour charges de copropriété se déclarent en deux temps : vous déduisez les provisions versées au syndic pendant l’année, puis vous régularisez celles de l’année précédente une fois leur répartition connue. Le montant payé au syndic n’est donc pas toujours le montant définitivement déductible. Cette distinction permet d’éviter une déduction excessive, mais aussi l’oubli de dépenses réellement admises.
Vérifier d’abord si les charges peuvent être déduites séparément
Avant de reprendre les appels de fonds, identifiez le régime fiscal de votre location. La méthode applicable aux charges de copropriété concerne les revenus fonciers imposés au régime réel. Elle ne s’applique pas telle quelle à toutes les locations.
Location nue : micro-foncier ou régime réel
Au micro-foncier, un abattement forfaitaire de 30 % est appliqué aux recettes déclarées. Il est censé couvrir l’ensemble des charges : vous ne pouvez donc pas ajouter une déduction pour les frais de syndic, l’entretien des parties communes ou les travaux. Ce régime est en principe accessible lorsque les revenus fonciers bruts du foyer n’excèdent pas 15 000 € par an, sous réserve des conditions et exclusions prévues.
Au régime réel, les dépenses admises sont déduites pour leur montant effectif. La déclaration n° 2044, ou la déclaration spéciale lorsque votre situation l’exige, permet notamment de traiter les provisions de copropriété. Une option pour le réel engage en principe pour trois ans : mieux vaut comparer l’ensemble des charges déductibles à l’abattement avant de choisir.
Location meublée et usage personnel : attention au périmètre
Les recettes d’une location meublée relèvent des bénéfices industriels et commerciaux, et non des revenus fonciers. Les règles exposées ici ne doivent donc pas être transposées à une déclaration de location meublée. Par ailleurs, les charges correspondant à une période pendant laquelle vous vous réservez personnellement le logement ne sont pas déductibles des revenus fonciers.
Déduire les provisions payées, puis corriger l’année suivante
Pour les copropriétés concernées par ce mécanisme, la déclaration repose sur un décalage : les provisions sont déduites lors de leur paiement, avant que leur utilisation définitive soit connue. La régularisation intervient ensuite à partir des comptes approuvés.
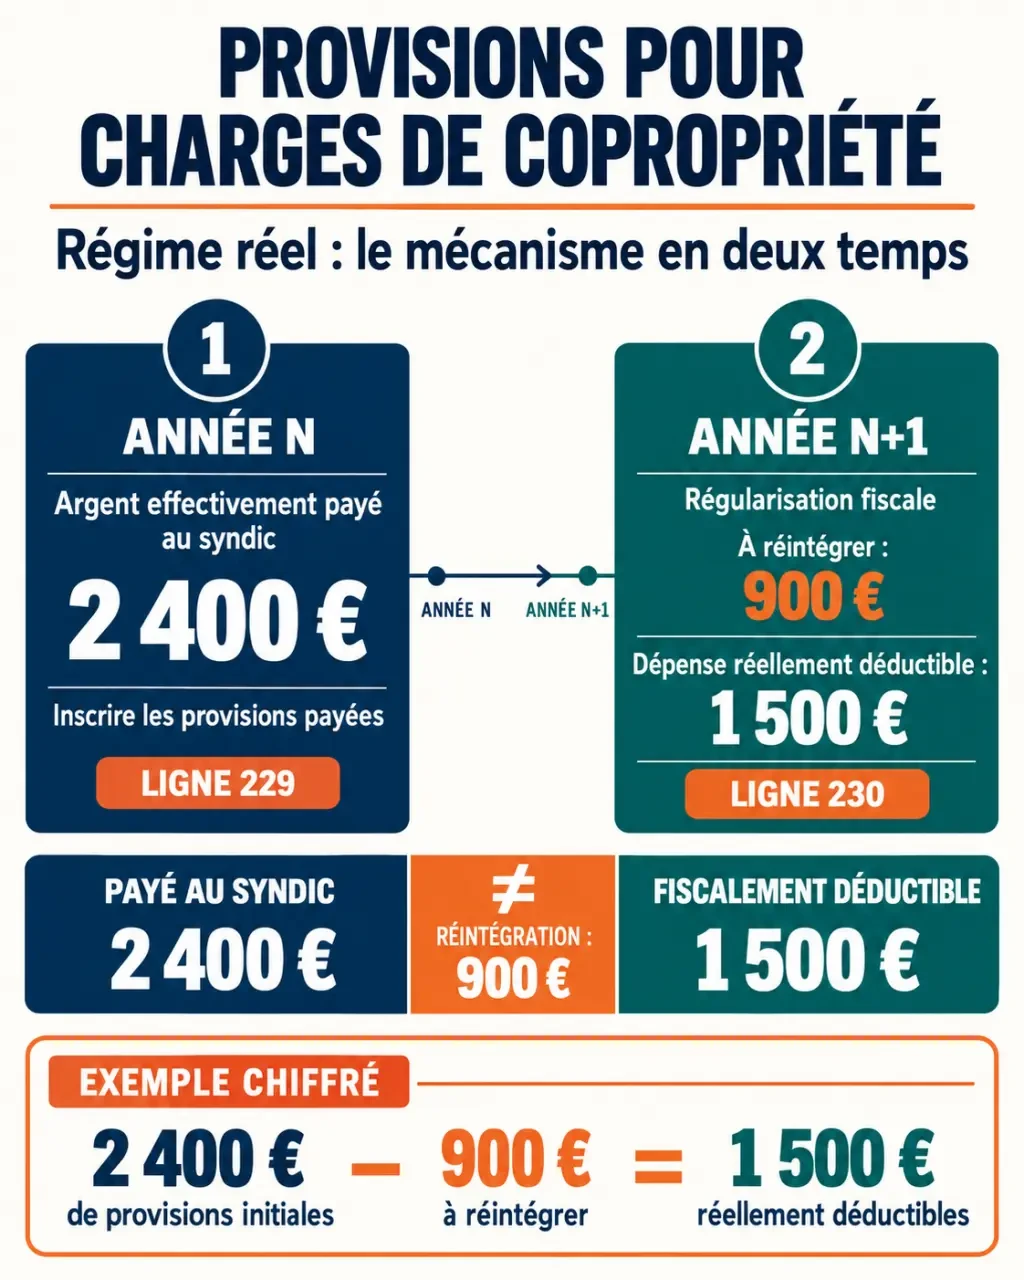
Les versements de l’année sur la ligne 229
Sur la déclaration n° 2044, la ligne 229 est consacrée aux provisions pour charges de copropriété versées pendant l’année déclarée. Retenez les sommes effectivement payées au syndic, et non le seul montant des appels reçus. Un appel de fonds encore impayé à la fin de l’année ne constitue pas une provision versée cette année-là.
Ce mécanisme vise les provisions entrant dans le dispositif fiscal des charges de copropriété, notamment celles du budget prévisionnel et de certaines dépenses hors budget. Il ne faut pas y intégrer automatiquement tout mouvement figurant sur le compte copropriétaire : avances, fonds de travaux et appels particuliers doivent être identifiés selon leur nature.
La régularisation de l’année précédente sur la ligne 230
La ligne 230 sert à réintégrer la fraction des provisions déduites l’année précédente qui ne correspond finalement pas à des charges fiscalement déductibles. Elle comprend notamment les charges récupérables sur le locataire, les dépenses non déductibles et, le cas échéant, le solde positif résultant de l’approbation des comptes.
Concrètement, pour une déclaration portant sur l’année N, vous déduisez les provisions payées en N et régularisez celles déduites en N−1 à partir de leur ventilation définitive. Utilisez la notice du formulaire correspondant à votre situation, particulièrement en présence d’un exercice comptable décalé ou de comptes approuvés tardivement.
Lire le décompte du syndic avec les bons critères fiscaux
Le relevé du syndic décrit les dépenses de l’immeuble, mais ses catégories comptables ne suffisent pas toujours à déterminer leur traitement fiscal. La distinction essentielle oppose les charges supportées définitivement par le propriétaire, celles récupérables sur le locataire et celles qui ne sont pas déductibles.
| Nature de la dépense | Traitement à examiner |
|---|---|
| Honoraires de gestion du syndic et assurance de l’immeuble | Généralement déductibles pour leur part liée au logement loué |
| Nettoyage, eau et dépenses courantes récupérables | À exclure de la déduction définitive lorsqu’elles incombent au locataire |
| Réparation ou entretien des parties communes | Généralement déductibles sous réserve de la nature exacte des travaux |
| Construction, reconstruction ou agrandissement | Non déductibles des revenus fonciers |
| Cotisations au fonds de travaux | Pas de déduction automatique lors du versement au fonds |
Pour les travaux d’amélioration, la déductibilité dépend notamment de l’affectation du local et de la nature de l’opération. Dans un immeuble d’habitation, certaines améliorations peuvent être admises, contrairement aux opérations de reconstruction ou d’agrandissement. L’intitulé « travaux » sur un appel de fonds ne permet donc pas, à lui seul, de trancher.
Les cotisations au fonds de travaux demandent une vigilance particulière : leur versement constitue une réserve, pas nécessairement une dépense déductible immédiate. Il faut suivre leur utilisation effective pour financer des travaux, puis apprécier le caractère déductible de ceux-ci, sans déduire deux fois les mêmes sommes.
Le meilleur levier de fiabilité consiste à conserver une double lecture du compte : quand l’argent est-il sorti ? et à quoi a-t-il finalement servi ? Un tableau avec l’année de paiement, l’exercice concerné, l’affectation définitive et l’année de régularisation relie ces deux informations. Ce petit rapprochement évite de confondre trésorerie et charge fiscale, notamment lorsqu’un chantier s’étale sur plusieurs exercices.
Un exemple pour comprendre le montant réellement déduit
Supposons que vous ayez déduit 2 400 € de provisions versées au syndic pendant l’année N−1. Après approbation des comptes, le décompte fait apparaître la répartition suivante :
- 1 500 € de dépenses déductibles supportées par le propriétaire ;
- 700 € de charges récupérables sur le locataire ;
- 100 € de dépenses non déductibles ;
- 100 € de solde positif de provisions.
La régularisation à inscrire pour l’année N est de 900 € : 700 € + 100 € + 100 €. La déduction initiale de 2 400 € est ainsi ramenée, après correction, aux 1 500 € de dépenses effectivement déductibles.
Si vous avez parallèlement versé 2 600 € de provisions pendant l’année N, vous inscrivez 2 600 € en ligne 229 et 900 € en ligne 230. L’effet net de ces deux lignes sur les revenus fonciers de N est une déduction de 1 700 €. Ce montant ne représente pas uniquement les dépenses définitives de N : il combine les nouveaux versements et la correction de l’exercice précédent.
Ne déduisez pas une seconde fois les factures déjà comprises dans les provisions. Une réparation réglée par le syndic ne doit pas être ajoutée séparément aux dépenses de travaux si elle est déjà prise en compte par ce mécanisme.
Préparer les justificatifs et contrôler les situations particulières
Avant de valider votre déclaration, réunissez les appels de fonds, les preuves de paiement, le décompte individuel après approbation des comptes et la ventilation entre charges récupérables et non récupérables. Pour les travaux importants, conservez également les documents permettant d’en comprendre la nature.
- Comparez avec la déclaration précédente : la régularisation doit correspondre aux provisions effectivement déduites.
- Vérifiez la quote-part du logement : un relevé peut regrouper appartement, cave et parking, avec des usages différents.
- Isolez les paiements directs : une dépense payée hors syndic peut relever d’une autre rubrique, sans doublon avec les provisions.
- Examinez les changements d’usage : occupation personnelle, passage en meublé ou vente nécessitent une analyse spécifique.
Une vacance locative n’exclut pas nécessairement la déduction si le logement reste réellement destiné à la location et si vous pouvez justifier vos démarches. De même, certaines charges récupérables non récupérées au départ du locataire peuvent relever d’une déduction particulière, sous conditions : ne les assimilez pas automatiquement aux charges ordinaires du propriétaire.
En cas de doute sur un appel exceptionnel, demandez au syndic sa ventilation et sa destination précise. La bonne méthode reste de rapprocher paiements, comptes approuvés et nature fiscale des dépenses, plutôt que de recopier le total annuel du relevé.
- Déclaration des revenus fonciers : déduire les charges de copropriété sans oublier la régularisation - 23 octobre 2026
- Une charpente fiable, étape par étape : du choix des appuis aux contrôles de pose - 22 octobre 2026
- Estimer les travaux avant l’achat d’une maison : le budget qui sécurise votre offre - 21 octobre 2026
Articles qui pourraient vous intéresser :
 Signer un compromis de vente avant l’accord de la banque : est-ce risqué ?
 Loc annonces : comment tirer parti des petites annonces immobilières
 Location meublée : la liste des 11 équipements obligatoires et votre modèle PDF à télécharger
 État des lieux de sortie : qui doit être présent, quand le faire et quoi noter