Acheter en SCI ou en nom propre : souplesse de gestion contre simplicité
L’achat immobilier par une SCI permet d’acquérir et de gérer un bien à plusieurs dans un cadre organisé. Cette solution peut convenir à un projet familial, locatif ou de transmission, mais elle impose des formalités, une gouvernance claire et un arbitrage fiscal. Avant de créer la société, vérifiez qu’elle répond mieux à votre projet qu’un achat en nom propre ou en indivision.
Ce que l’achat par une SCI change réellement
Une société civile immobilière est une personne morale distincte de ses associés. Ce n’est donc pas chaque associé qui devient directement propriétaire de l’immeuble : la SCI achète le bien, tandis que les associés reçoivent des parts sociales en contrepartie de leurs apports. La société peut détenir un ou plusieurs biens immobiliers.
Une SCI nécessite au minimum 2 associés. Ils déterminent dans les statuts la répartition du capital, l’objet de la société, son siège social, les règles de vote et les pouvoirs confiés au gérant. Un ou plusieurs gérants peuvent assurer l’administration courante : encaissement des loyers, règlement des charges, suivi des travaux et représentation de la SCI auprès des tiers.
Les statuts servent de feuille de route entre associés
Les statuts ne sont pas une simple formalité d’immatriculation. Ils évitent que les décisions importantes soient improvisées après l’achat. Ils peuvent préciser qui finance les travaux, à quelles conditions un associé peut vendre ses parts, quelle majorité est requise pour céder le bien ou encore comment sont répartis les bénéfices. Une clause d’agrément est particulièrement utile lorsque les associés veulent contrôler l’arrivée d’un héritier ou d’un nouvel acquéreur au capital.
Le gérant peut fluidifier les opérations quotidiennes, mais les associés restent concernés par les décisions qui dépassent ses pouvoirs. Si les apports, les cautions, les droits de vote et les contributions aux futurs travaux ne sont pas alignés dès le départ, une dépense urgente peut rapidement créer un désaccord. Prévoir ces mécanismes dans les statuts est plus protecteur que de rechercher un accord au dernier moment.
SCI, nom propre ou indivision : choisir selon le projet
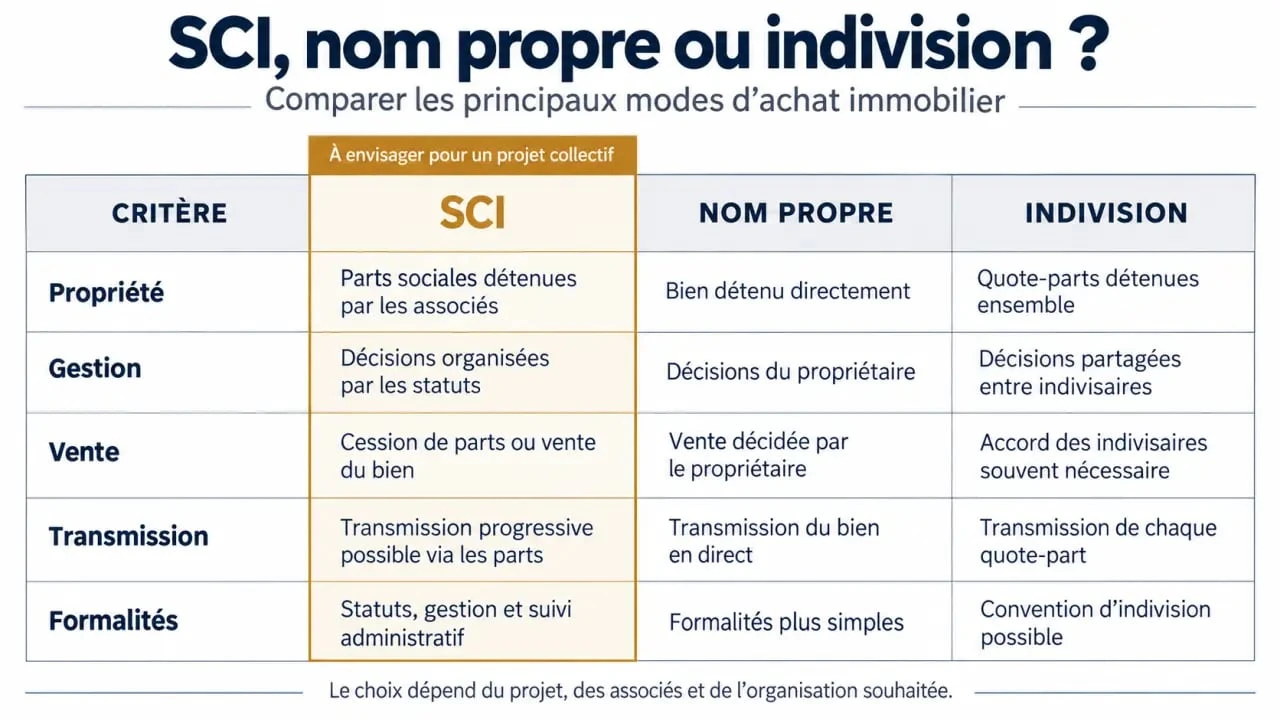
La SCI n’est pas automatiquement plus avantageuse. L’achat en nom propre reste généralement le plus simple pour une personne seule ou un couple dont le projet ne nécessite ni organisation patrimoniale particulière ni transmission progressive. L’indivision peut convenir à un achat commun simple, mais elle laisse moins de marge pour fixer des règles sur mesure.
| Critère | SCI | Achat en nom propre | Indivision |
|---|---|---|---|
| Propriété | La société détient le bien ; les associés détiennent des parts | L’acquéreur détient directement le bien | Les indivisaires détiennent chacun une quote-part du bien |
| Gestion | Organisée par les statuts et le gérant | Décision individuelle | Règles légales, avec risque de blocage |
| Vente du bien | Selon les règles statutaires ; une majorité de parts peut être prévue | Décision du propriétaire | La vente exige généralement l’accord de tous |
| Transmission | Donation ou cession progressive de parts sociales | Transmission directe du bien | Transmission de la quote-part indivise |
| Fonctionnement | Formalités, comptabilité et décisions collectives | Très peu de gestion sociétaire | Simple au départ, plus délicat en cas de désaccord |
Les projets auxquels la SCI répond le mieux
La SCI trouve surtout son intérêt dans les acquisitions familiales, l’investissement locatif détenu à plusieurs et les projets où la stabilité du patrimoine compte autant que l’achat lui-même. Elle évite qu’un bien soit fractionné matériellement entre les héritiers et facilite une donation progressive de parts. En ligne directe, un abattement de 100 000 € par enfant s’applique à chaque donation et se renouvelle tous les 15 ans, sous réserve des règles fiscales applicables à la situation.
Elle est en revanche moins adaptée lorsqu’un associé souhaite pouvoir sortir facilement, lorsque les participants se connaissent peu ou lorsque le bien est destiné à une résidence principale sans objectif patrimonial clair. Une SCI ne supprime pas les désaccords : elle fournit un cadre pour les anticiper et organiser les décisions.
Créer la structure et signer l’acquisition sans désordre
Une SCI déjà créée peut acheter un bien. Si elle n’existe pas encore, sa constitution doit être suffisamment avancée avant la signature définitive. Le notaire et la banque doivent identifier précisément la société acquéreuse, son gérant et les personnes qui s’engagent au financement.
- Définir le projet : nature du bien, apport de chacun, répartition des parts, règles de gestion et stratégie de conservation ou de revente.
- Rédiger les statuts : ils indiquent notamment le nom, l’objet, le capital social, le siège, l’identité des associés et les pouvoirs du gérant.
- Constituer le capital : les associés réalisent des apports en numéraire ou, selon le projet, des apports en nature.
- Publier une annonce légale et immatriculer la SCI : la société est alors inscrite au Registre du commerce et des sociétés via le guichet unique des formalités des entreprises.
- Signer le compromis puis l’acte authentique : le gérant signe au nom de la SCI, dans les limites prévues par les statuts ou par une décision des associés.
Le compromis doit intégrer une condition suspensive d’obtention de prêt lorsque l’achat est financé à crédit. Il est également prudent de vérifier que l’objet social est suffisamment large pour l’acquisition et la gestion envisagées, sans devenir imprécis. Les frais de constitution, de publication, d’immatriculation, de tenue des assemblées et, selon le régime fiscal, de comptabilité doivent être intégrés au budget global.
Financer une acquisition : la SCI emprunte, les associés rassurent la banque
Une SCI peut souscrire un prêt immobilier. La banque étudie la qualité du bien, le montant de l’apport, les revenus des associés, leur taux d’endettement, les revenus locatifs prévisionnels et la cohérence du montage. Pour une SCI récente, sans historique ni patrimoine, l’établissement prêteur analyse souvent la capacité financière des associés presque aussi attentivement que celle de la société.
La caution personnelle est fréquente
La responsabilité des associés est indéfinie à l’égard des dettes sociales, à proportion de leur participation au capital. En pratique, cela ne signifie pas que le financement est automatique. La banque peut demander une caution personnelle des associés, parfois de façon solidaire, ainsi qu’une garantie sur le bien financé. Chaque associé doit donc mesurer son engagement au-delà du montant de son apport initial.
Un plan de financement solide distingue clairement les apports au capital, les avances éventuelles en compte courant d’associé, les frais d’acquisition, le coût des travaux et la trésorerie de sécurité. Cette distinction est utile pour la banque comme pour la relation entre associés : mettre 20 000 € au capital et avancer 20 000 € à la SCI ne produit pas les mêmes droits ni les mêmes modalités de remboursement.
IR ou IS : l’arbitrage à faire avant l’exploitation et la revente
Par défaut, la SCI relève de l’impôt sur le revenu. Les revenus fonciers sont alors imposés entre les mains des associés, selon leur quote-part de parts sociales. Les charges et les intérêts d’emprunt peuvent influencer le résultat imposable, tandis que les déficits fonciers suivent les règles propres à ce régime. À la revente, le régime des plus-values immobilières des particuliers tient notamment compte de la durée de détention.
La SCI peut opter pour l’impôt sur les sociétés. Dans ce cadre, la société est imposée sur ses bénéfices, avec un taux indiqué de 15 % jusqu’à 42 500 € de bénéfices, puis de 25 % au-delà. Les intérêts d’emprunt et l’amortissement du bien sont présentés comme déductibles, ce qui peut réduire le résultat imposable pendant la détention.
Une fiscalité favorable aux loyers peut coûter plus cher à la sortie
L’IS ne doit pas être choisi uniquement pour réduire l’imposition annuelle. Lors de la revente, la plus-value est calculée sur la valeur nette comptable, diminuée au fil des amortissements. L’écart avec le prix de vente peut donc être important, et les sommes distribuées aux associés peuvent aussi avoir leur propre traitement fiscal. Le choix entre l’IR et l’IS dépend de la durée de détention, du besoin de revenus, de la stratégie de réinvestissement et de la perspective de revente.
Enfin, la location meublée mérite une attention particulière, car elle peut relever d’une activité commerciale et modifier le traitement de la SCI. De même, loger sa résidence principale dans une SCI peut faire perdre certains avantages liés à la détention directe. Avant de signer, un notaire, un expert-comptable ou un professionnel du financement peut sécuriser les statuts, le montage bancaire et l’option fiscale retenue.

- Acheter en SCI ou en nom propre : souplesse de gestion contre simplicité - 28 septembre 2026
- Imperméabilisant façade : protéger le mur sans bloquer sa respiration - 27 septembre 2026
- Radiateur qui fait clac clac : bruit normal ou problème de chauffage ? - 26 septembre 2026
Articles qui pourraient vous intéresser :
 Achat de terre agricole : 5 indicateurs de fertilité pour sécuriser votre investissement
 Achat immobilier en couple pacsé : protéger son patrimoine entre séparation de biens et indivision
 Placard et surface habitable : 1,80 m de hauteur et 4 règles pour ne pas se tromper
 Maison d’architecte : plans uniques, terrain et prix à comprendre